Artikel
What should buyers know first?
Short answer: Ein B2B-Leitfaden zur Zielkostenkalkulation für Bekleidung: So werden Annahmen zu Verkaufspreis, Marge, Produkt und Vertriebskanal in ein vergleichbares Fertigungsbriefing überführt, ohne ein Ziel als verbindliches Angebot zu behandeln.
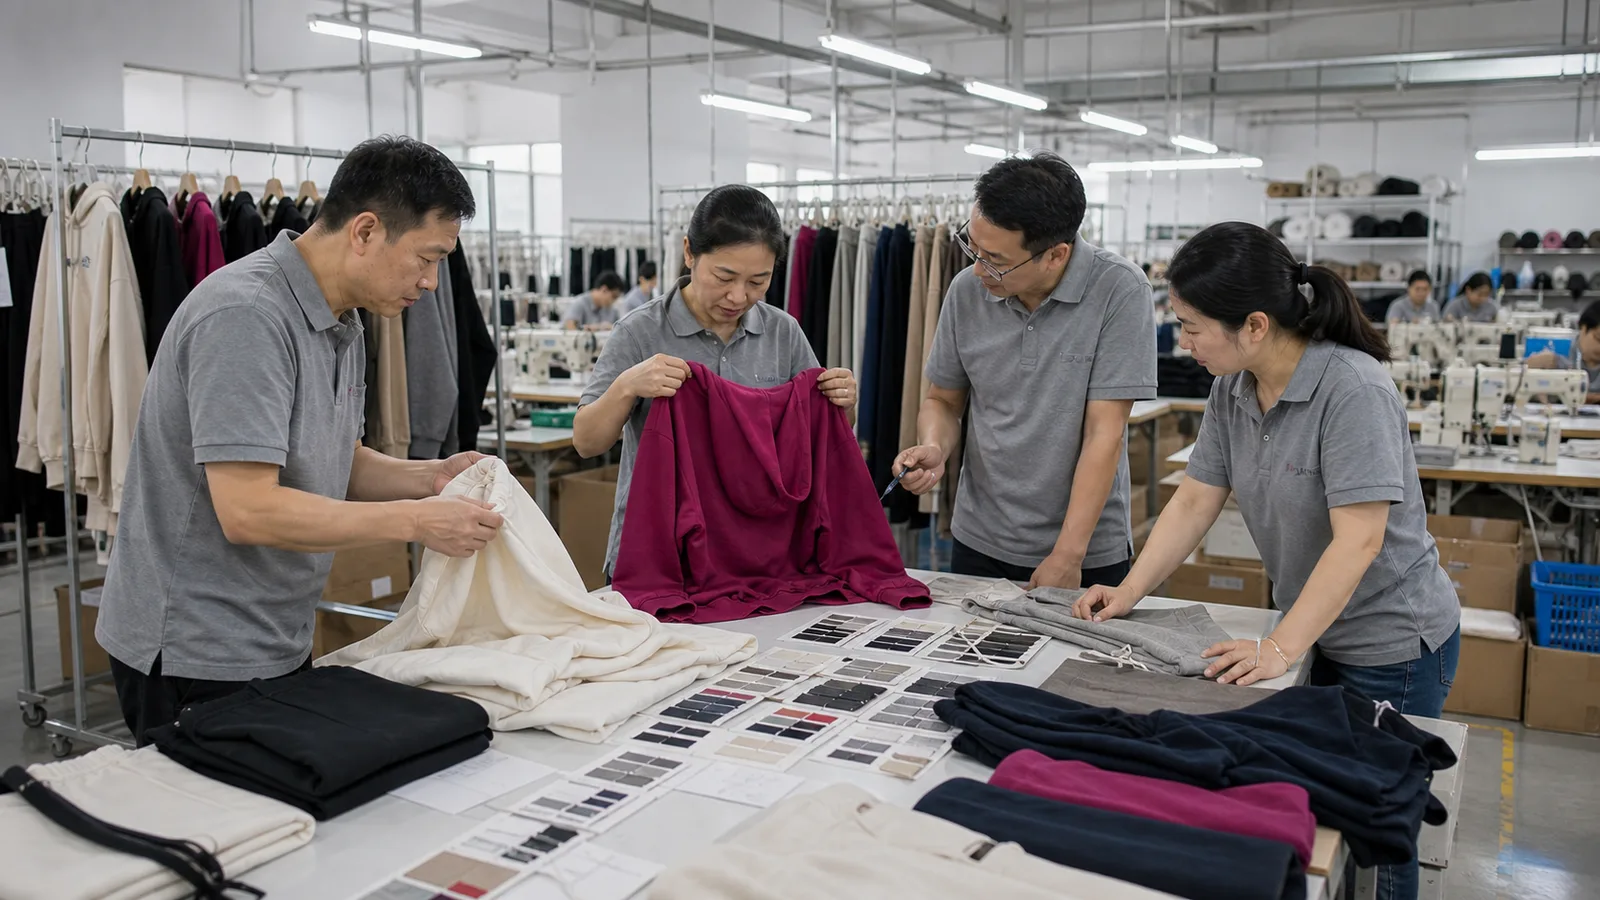
Die Zielkostenkalkulation für Bekleidung ist der strukturierte Prozess, bei dem Annahmen einer Marke zu Verkaufspreis, Vertriebskanal, Rabatten, Marge und Produktprioritäten in ein klares Fertigungsbriefing überführt werden, bevor Entwicklungsentscheidungen feststehen. Sie ist keine Aufforderung an ein Werk, auf Grundlage einer unvollständigen Skizze einen Preis zu garantieren. Bei individuell gefertigter Mode lautet die hilfreiche Frage: „Welche Annahmen zu Produkt, Menge, Material, Verarbeitung, Muster, Etikett, Verpackung und Lieferung würden dieses kaufmännische Ziel plausibel und prüfbar machen?“ Yinshan Fashion unterstützt Programme für kundenspezifische Fertigung und Eigenmarken in größeren Stückzahlen statt eines uneingeschränkten Großhandels mit Lagerware. Deshalb braucht jedes Kalkulationsgespräch ein klar definiertes Kleidungsstück und ein vom Käufer vorgegebenes kaufmännisches Szenario.
Direkte Antwort: Beginnen Sie mit dem geplanten Vertriebsweg der Marke und nicht mit einem geratenen Stückpreis des Werks. Benennen Sie die Produktversion, die angestrebte Verkaufspreislage, das erwartete Rabatt- oder Aktionsszenario, die vom Unternehmen kontrollierten Vertriebskosten, die geplante Margenbetrachtung, die gewünschte Produktkostengrenze, die Mengenstruktur und die unverzichtbaren Produkteigenschaften. Geben Sie dem Werk anschließend das technische Briefing, das es zur Klärung von Material, Verarbeitung, Muster, Zutaten, Etikett, Verpackung und Mengen benötigt. Behandeln Sie das Ziel als Entscheidungsgrundlage, bis der konkrete Produktumfang und die Angebotsbasis geprüft wurden. Ein Preisziel kann bei der Abwägung von Optionen helfen; es beweist weder die Machbarkeit eines Kleidungsstücks noch genehmigt es eine Serienproduktion oder ersetzt ein aktuelles Angebot.
Was bedeutet Zielkostenkalkulation für Bekleidung in einem Programm für kundenspezifische Mode?
Die Zielkostenkalkulation für Bekleidung verbindet zwei unterschiedliche Perspektiven auf dasselbe Produkt. Die Marke beginnt mit einer kaufmännischen Absicht: der gewünschten Zielgruppe, dem Vertriebskanal, der geplanten Preislage, der Aktionsstrategie und dem Deckungsbeitrag, den sie von einem Modell oder einer Kollektion erwartet. Das Werk beginnt mit einem möglichen Produktweg: Silhouette, Material, Verarbeitung, Bestandteile, Farben, Mengen, Musterzweck, Etiketten, Verpackung und erforderliche Freigaben. Ein sinnvoller Zielkostenprozess bringt diese Perspektiven zusammen, ohne so zu tun, als hätte eine Seite bereits alle Antworten.
Bei einem kundenspezifischen Produkt sollte ein Zielkostenwert als bedingte Grenze formuliert werden, nicht als Forderung nach einer unerklärten Zahl. Ein Käufer kann angeben, dass die erste Kollektion ein zugängliches Kernprodukt, ein hochwertigeres Leitmodell oder ein Testprodukt benötigt, bei dem eine bestimmte Stoffhaptik oder ein Verarbeitungsdetail erhalten bleiben muss. Das Werk kann dann erklären, welche Angaben noch geklärt werden müssen, bevor es den passenden Fertigungsweg beurteilen kann. Dieses Gespräch ist hilfreicher als die Frage nach dem „niedrigstmöglichen Preis“, denn es zeigt, welche Produktentscheidungen den kaufmännischen Druck verursachen.
Das Ziel hat außerdem eine andere Funktion als ein Lieferantenangebot. Das Ziel ist eine vom Käufer verantwortete Planungsannahme. Ein Angebot ist die Antwort des Lieferanten auf einen definierten Umfang zu einem bestimmten Zeitpunkt. Beide können sich letztlich decken, sollten aber niemals als dasselbe Dokument behandelt werden. Das Ziel beschreibt, was die Marke erreichen möchte. Das Angebot beschreibt, was der Lieferant aktuell kalkuliert, einschließlich Annahmen, Ausschlüssen und noch offenen Fragen.
Beginnen Sie mit dem Szenario für Kundenerlöse, nicht mit einem geschätzten Stückpreis des Werks
Machen Sie das Erlösszenario deutlich, bevor Sie die Fertigungskosten besprechen. Ein Listenpreis entspricht nicht automatisch dem Betrag, den die Marke für jede Einheit einnimmt. Bei einem Direktvertriebsprodukt können Aktionszeiträume, Zahlungsgebühren, Versandabwicklung, Retouren oder weitere kaufmännische Faktoren eine Rolle spielen. Bei einem Produkt für den Großhandel können Verkaufspreis, Kundenkonditionen, Verpackungserwartungen oder Anforderungen eines Geschäftskunden anders ausfallen. Ein Vertrieb über einen Marktplatz kann eigene Abzüge und Betriebsregeln mit sich bringen. Dabei handelt es sich um Entscheidungen der Marke und des Vertriebskanals, nicht um standardmäßige Angaben für das Werk.
Formulieren Sie für jedes Produkt und jeden Vertriebsweg ein eigenes Szenario. Geben Sie den vorgesehenen Vertriebskanal, die geplante Listenpreislage, erwartete Rabatte oder Aktionen und den Entscheidungsträger an. Wenn die Marke mehrere Vertriebswege nutzt, vermischen Sie deren Annahmen nicht zu einem Durchschnitt, nur weil es sich um dasselbe Kleidungsstück handelt. Ein Kleid, das über eine Boutique, die Markenwebsite und einen Marktplatz verkauft wird, kann unterschiedliche kaufmännische Ergebnisse erzielen, obwohl die freigegebene Kleidungsstück-Referenz identisch ist.
Die Marke muss nicht alle kaufmännischen Details offenlegen, um ein Gespräch mit dem Werk zu beginnen. Sie muss jedoch entscheiden, welche Zielkostengrenze für das aktuelle Produkt maßgeblich ist. Der kaufmännisch Verantwortliche könnte beispielsweise festlegen, dass eine Bluse aus dem Kernsortiment nach Berücksichtigung der markeneigenen Vertriebsannahmen eine bestimmte Preiskategorie ermöglichen muss, während für ein saisonales Kleid ein anderes Ziel gilt, weil das Produktversprechen von einem bestimmten Stoff oder einer bestimmten Verarbeitung abhängt. Dies ist eine Planungsanweisung und keine Preis- oder Margenzusage von Yinshan Fashion.
Trennen Sie die Zielkosten des Käufers vom Angebot des Lieferanten
Ein Zielkostenwert gibt dem Werk Kontext. Er macht ein Produktbriefing nicht überflüssig. Wenn ein Käufer nur ein Ziel übermittelt, weiß das Werk noch nicht, ob es sich auf einen einfachen Fertigungsweg mit verfügbarem Material, eine Sonderfarbe, eine gefütterte Verarbeitung, einen komplexen Druck, spezielle Zutaten, eine Einzelhandelsverpackung oder zahlreiche kleine Aufteilungen nach Modell, Farbe und Größe bezieht. Dasselbe Ziel kann auf sehr unterschiedliche Entwicklungsentscheidungen hinauslaufen.
Führen Sie im Arbeitsdokument zwei Spalten. Notieren Sie in der ersten die gewünschte Kostengrenze des Käufers und das zugrunde liegende kaufmännische Szenario. Halten Sie in der zweiten die aktuelle Rückmeldung des Lieferanten fest: Produktversion, Materialrichtung, Verarbeitung, enthaltene Arbeiten, Ausschlüsse, Mengenannahmen, Angebotsgültigkeit und offene Fragen. Eine dritte Spalte kann die erforderliche Maßnahme zur Schließung einer Lücke zeigen. Diese Struktur verhindert, dass ein Team ein Ziel als „erreicht“ bezeichnet, obwohl der Lieferant ein anderes Produkt oder eine andere Auftragsstruktur kalkuliert hat.
Der Leitfaden zum Angebotsvergleich von Modeherstellern bietet eine umfassendere Methode, um konkurrierende Angebote aufeinander abzustimmen. Verwenden Sie ihn, sobald das Zielkostenbriefing stabil genug ist, um vergleichbare Positionen gegenüberzustellen. Ein niedrigerer Betrag ist keine Einsparung, wenn darin ein Bestandteil fehlt, ein anderes Material beschrieben wird, eine andere Mengenaufteilung angenommen wird oder eine erforderliche Freigabe nicht enthalten ist.
Definieren Sie die Produktversion, bevor Sie einen Kostenwert als aussagekräftig behandeln
Die Kalkulation richtet sich nach der Produktversion. Vergeben Sie einen Modellcode oder Arbeitsnamen und halten Sie Überarbeitungsdatum, Kategorie, Zielgruppe, Vertriebskanal und Musterzweck fest. Trennen Sie bestätigte Anforderungen von visuellen Inspirationen und offenen Fragen. Im Briefing sollte stehen, welche Entscheidungen feststehen, welche bevorzugt werden und welche für einen praktikableren Weg geprüft werden können.
Bei einer Kleiderkollektion kann die Kalkulation von Silhouette, Futter, Fall, Länge, Verschlüssen, Nahtdetails, Druck- oder Uni-Variante sowie der geplanten Größen- und Farbmatrix abhängen. Bei einer Blusenkollektion können Materialverhalten, Bedeckung, Knopfleiste, Kragen, Ärmel, Knöpfe, Transparenz und Verarbeitung entscheidend sein. Beide können in eine ähnliche Verkaufspreiskategorie fallen und dennoch sehr unterschiedliche Materialverbräuche, Arbeitsgänge, Musterprüfungen und Verpackungsentscheidungen erfordern.
Beschreiben Sie das gewünschte Produktergebnis, bevor Sie nach einer konkreten Lösung fragen. Nennen Sie die gewünschte Haptik, Form oder Fall, Passform, Verarbeitungsmerkmale, Bestandteile, Verzierungen, Etiketten, Verpackung, Absatzmarkt, Mengenplanung und den gewünschten Liefertermin. Kennzeichnen Sie unsichere Angaben als Fragen. Ein Werk kann nur dann einen praktikablen Weg vorschlagen, wenn es das Kleidungsstück kennt, für das das Ziel gelten soll.
Erfassen Sie die wichtigsten Kostentreiber nach Produktfamilie
Die folgende Matrix dient der Planung. Sie legt weder Preise noch Mindestbestellmengen, Musterkosten, Materialverfügbarkeit oder Lieferzusagen fest. Sie hilft dem Käufer, die Angaben zu erkennen, die neben dem Ziel stehen sollten, bevor ein Werk um die Prüfung eines konkreten Programms gebeten wird.
| Produktfamilie | Zu klärende Produktentscheidungen | Zu stellende Kalkulationsfrage | Zuständiger für Nachweise oder Entscheidungen |
|---|---|---|---|
| Kleid | Silhouette, Länge, Futter, Verschlüsse, Stofffall, Druck oder Uni-Farbe, Größen- und Farbplanung | Welche Material-, Verarbeitungs-, Komponenten- oder Mengenentscheidung wirkt sich am stärksten auf diese Version aus? | Produktverantwortlicher der Marke; das Werk prüft den angegebenen Produktweg |
| Rock | Bundvariante, Länge, Futter, Verschluss, Saum, Stoff, Größenlauf, Farbaufteilung | Schützt das Ziel die erforderlichen Passform- und Verarbeitungsentscheidungen? | Produktverantwortlicher der Marke mit Input aus der Musterprüfung |
| Bluse oder Damentop | Bedeckung durch den Stoff, Kragen oder Knopfleiste, Ärmel, Knöpfe, Verzierungen, Verarbeitung | Welches Merkmal ist für das Produktversprechen erforderlich und bei welchem sind Alternativen möglich? | Produkt- und kaufmännisch Verantwortliche der Marke |
| Strickwaren | Garn- oder Materialrichtung, gegebenenfalls Maschenfeinheit, Form, Rippen, Zutaten, Frage zu Pflegeangaben | Welche Muster- und Materialfragen müssen beantwortet werden, bevor das Ziel geprüft werden kann? | Produktverantwortlicher der Marke; Abstimmung mit dem Werk zu Mustern und Material |
| Pyjama oder Nachtwäsche | Komfortanforderungen, Bestandteile des Sets, Gummiband, Paspel, Druck, Größenbereich, Faltung oder Verpackung | Welche Entscheidung zu Komfort, Bestandteilen oder Präsentation verändert den Umfang? | Produkt- und kanalverantwortliche Personen der Marke |
| Anlassmode | Stoffwirkung, Futter, Verzierungen, Formgebung, Verschlüsse, besondere Handhabung, Präsentation | Welches Merkmal ist für das Kleidungsstück wirklich zentral und welche Nachweise sind vor einer Vereinfachung erforderlich? | Kaufmännisch Verantwortlicher der Marke mit Freigabebefugnis und Produktteam |
Nutzen Sie die passende Produktzeile, um gezieltere Fragen zu stellen. Das Ziel für ein einfaches Jersey-Top kann von einer anderen Kombination aus Material, Rippstrick, Druck, Etiketten und Größenaufteilung abhängen als das Ziel für ein gefüttertes Kleid oder verzierte Anlassmode. Die Tabelle macht diese Wege nicht gleichwertig. Sie macht die Unterschiede sichtbar, bevor ein kaufmännisches Ziel zu einer unzureichenden Entwicklungsvorgabe wird.
Schützen Sie das Produktversprechen, bevor Sie das falsche Merkmal vereinfachen
Die Zielkostenkalkulation ist keine Anweisung, jeden Kostentreiber zu entfernen. Ein Produkt braucht einen Grund, für seine Zielgruppe zu existieren. Dieser kann in einer bestimmten Silhouette, einem bestimmten Fall, einer Passform, einem Verarbeitungsdetail, einer Haptik, einem Farbverhältnis oder einer Eigenmarkenpräsentation liegen. Wenn bei einer Kostenlücke zuerst das Merkmal geändert wird, das dem Kleidungsstück seinen Zweck gibt, erreicht die Marke möglicherweise ein internes Ziel und schwächt zugleich das geplante Produkt.
Führen Sie die geschützten Produkteigenschaften getrennt von den veränderbaren Eigenschaften auf. Geschützt sein können etwa die Passform eines Leitmodells, Bedeckung und Haptik einer Bluse, der Komfort eines Pyjama-Sets oder das Verarbeitungsmerkmal, das ein Anlasskleid auszeichnet. Veränderbar sein könnten eine weniger wichtige Farbvariante, eine geeignete Alternative bei den Bestandteilen, eine Präsentationsoption, eine Variante mit geringerem Volumen oder der Zeitpunkt eines nachrangigen Modells. Der Käufer sollte den kaufmännischen Wert jeder Entscheidung festlegen; das Werk kann erklären, was die definierte Option im aktuellen Programm verändert.
Bei einer Damenstrickkollektion muss ein Käufer möglicherweise die gewünschte Silhouette und aktuelle Materialrichtung schützen und zugleich Farbplanung, Zutaten oder Größenverteilung prüfen. Bei Pyjamas und Loungewear können Komfort, das Zusammenspiel der Bestandteile und die Definition des verkaufsfähigen Sets wichtiger sein als die Nachbildung einer früheren Faltpräsentation. Behaupten Sie nicht, eine Produktkategorie sei grundsätzlich günstiger als eine andere. Vergleichen Sie die konkrete Version und benennen Sie die Abwägung.
Entwickeln Sie Szenarien, statt von einer Zahl Antworten auf alle Fragen zu erwarten
Ein einzelnes Ziel kann Entscheidungen verbergen, die noch nicht getroffen wurden. Wenn Sortiment, Materialien oder Vertriebskanal noch offen sind, erstellen Sie eine kleine Zahl klar benannter Szenarien. Das kaufmännische Team könnte beispielsweise eine Kernversion, eine Version mit besonderem Material oder Finish und eine Version vergleichen, bei der eine nachrangige Variante später eingeführt wird. Jedes Szenario sollte dieselbe Produktidentität verwenden und ausweisen, was sich geändert hat.
Geben Sie für jedes Szenario Vertriebskanal und Listenpreislage, gegebenenfalls Rabatt- oder Aktionsannahme, Produktumfang, Materialrichtung, Verarbeitung, Mengen nach Modell und Farbe, Größenbereich oder Größenverhältnis, Etiketten, Verpackung, Zielort und Musterzweck an. Ordnen Sie Annahmen zu Retouren, Versandabwicklung, Zahlung, Marktplatz, Zoll oder Lager der Marke oder dem jeweils benannten Dienstleister zu. Das Werk kann das Kleidungsstück und die Fertigungsangaben prüfen; es sollte nicht die Wirtschaftlichkeit eines Vertriebskanals erfinden müssen.
Szenarioplanung ist besonders hilfreich, wenn der Käufer eine Zielgrenze für die Einstandskosten statt eines reinen Fertigungsziels vorgibt. Der Leitfaden zur Planung der Einstandskosten von Bekleidung erläutert, warum Fracht, Zölle, Wareneingang, Versandabwicklung, Rabatte, Retouren und Qualitätsrisiken in ein separates kaufmännisches Modell gehören. Ein Fertigungsangebot sollte keine Schätzungen enthalten müssen, die in die Zuständigkeit eines Logistikdienstleisters, Zollberaters, Marktplatzes, Lagers oder kaufmännisch Verantwortlichen der Marke fallen.
Machen Sie die Mengenstruktur neben dem Ziel sichtbar
Die Gesamtstückzahl allein kann ein Gespräch über Zielkosten irreführend machen. Dieselbe Gesamtmenge kann ein einzelnes Modell mit einer Farbplanung oder viele kleine Kombinationen aus Modell, Farbe und Größe umfassen, für die separate Materialien, Etiketten, Verpackungen oder Freigaben nötig sind. Der Käufer sollte die aktuelle Matrix und nicht nur die Gesamtsumme übermitteln. Geben Sie die geplanten Einheiten nach Modell, Farbe und Größe an und kennzeichnen Sie Varianten mit anderem Material, Druck, Bestandteil, Etikett oder anderer Präsentation.
Der Leitfaden zu Fertigungskosten für Bekleidung erläutert, welche unterschiedlichen Fragen Mindestbestellmenge, Musterkosten und Serienpreis beantworten. Nutzen Sie ihn, um die Bedingungen hinter einer Mengenstruktur zu erkennen. Leiten Sie daraus keine feste Mindestmenge oder dauerhafte Preisregel ab. Materialverfügbarkeit, Verarbeitung, Verzierungen, Bestandteile, Etiketten, Verpackung und Freigabeumfang müssen für den tatsächlichen Auftrag bestätigt werden.
Wenn der Käufer eine erste Produktion und spätere Nachbestellung erwägt, sollte er beides als getrennte kaufmännische Szenarien angeben. Eine geplante Nachbestellung kann verdeutlichen, welche Aufzeichnungen und Materialentscheidungen kontinuierlich gepflegt werden müssen. Sie ist aber keine Zusage des Werks, dass ein künftiger Auftrag denselben Preis, dieselben Voraussetzungen, dieselbe Verfügbarkeit oder denselben Zeitplan haben wird. Im aktuellen Angebot des Lieferanten sollten Gültigkeit und Bedingungen stehen, die eine erneute Prüfung erforderlich machen könnten.
Verwenden Sie Muster, um die kostensensible Produktfrage zu prüfen
Muster sind nicht nur ein Präsentationsschritt zwischen Zielkosten und Serienauftrag. Sie geben der Marke die Möglichkeit, Material, Passform, Verarbeitung, Verzierung oder Bestandteile zu prüfen, die das Gespräch über Zielkosten verändern können. An einem Muster lässt sich feststellen, ob der gewünschte Fall, die Bedeckung, der Verschluss, die Naht, die Platzierung oder die fertige Form beim vorgeschlagenen Produkt funktioniert. Es beweist nicht automatisch, dass alle Fertigungsannahmen geklärt sind.
Benennen Sie den Musterzweck. Geht es um Silhouette und Passform? Material und Fall? Die Platzierung eines Drucks? Das Zusammenspiel von Futter und Oberstoff? Die Etikettenposition oder die verpackte Präsentation? Der Käufer sollte Musterfassung, Beobachtungen, erforderliche Maßnahmen und Entscheidungsträger dokumentieren. Ändert sich das Kleidungsstück, sollte die Kostenprüfung von den überarbeiteten Nachweisen abhängen, statt die erste Schätzung als endgültige Grundlage zu behandeln.
Der Leitfaden zur Musterfreigabe vor der Serienproduktion hilft Käufern dabei, Kommentare in eine kontrollierte Übergabe zu überführen. Verwenden Sie diese Methode, bevor Sie einen endgültigen Serienfertigungsweg mit dem Ziel vergleichen. Eine Musterentscheidung kann eine Frage klären und zugleich eine andere wieder öffnen; sie sollte nicht als pauschale Freigabe von Preis, Produktion, Kundenaussagen oder Markteinführung beschrieben werden.
Zeigen Sie, worin das Ziel von der aktuellen Rückmeldung des Lieferanten abweicht
Sobald Produktbriefing und Lieferantenantwort vorliegen, vergleichen Sie beide Punkt für Punkt. Das hilfreiche Ergebnis lautet nicht nur „über dem Ziel“ oder „unter dem Ziel“. Es ist eine kurze Liste der Unterschiede: Materialrichtung, Verarbeitung, Farbvariante, Bestandteil, Verzierung, Etikett, Verpackung, Mengenaufteilung, Musterumfang, Lieferbedingung oder eine andere Annahme. Weisen Sie jedem Unterschied einen Verantwortlichen und eine nächste Maßnahme zu.
Manche Abweichungen erfordern keine Änderung. Eine Marke kann entscheiden, dass ein geschütztes Produktmerkmal ein anderes kaufmännisches Szenario rechtfertigt. Andere Abweichungen könnten eine kontrollierte Alternative, einen gezielten Erstauftrag, eine überarbeitete Sortimentsstruktur oder ein zusätzliches Angebotsszenario nahelegen. Wieder andere können zeigen, dass das Ziel auf einem unvollständigen Erlös- oder Vertriebsmodell beruhte. Die Entscheidung liegt beim benannten kaufmännisch Verantwortlichen mit Freigabebefugnis, nicht bei einer ungeprüften Tabellenkalkulation.
Bitten Sie das Werk darum, kenntlich zu machen, was es bestätigen kann, was es vorschlägt und wofür es weitere Angaben benötigt. Bitten Sie das kaufmännische Team zu entscheiden, ob der Vorschlag weiterhin zum Kunden- und Margenszenario passt. Diese Aufteilung verhindert, dass aus einer operativen Kostendiskussion unbemerkt eine Änderung des Produkts oder ein Kundenversprechen wird.
Halten Sie die Zuständigkeiten von Werk, Marke und Dienstleistern getrennt
Yinshan Fashion kann das definierte Kleidungsstück, die Materialrichtung, Verarbeitung, Musterfragen, Etiketten, Verpackung, Mengenstruktur und Auswirkungen auf die Produktionskoordination eines kundenspezifischen Programms prüfen. Das Team kann erläutern, welche Produktentscheidungen weitere Nachweise erfordern, bevor eine kaufmännische Rückmeldung vergleichbar ist. Für Verkaufspreise, Aktionsstrategie, Marktplatzgebühren, Zahlungsgebühren, Retourenrichtlinien, Zollabwicklung, Lagerprozesse oder die endgültige Markteinführungsentscheidung ist das Unternehmen nicht zuständig.
Der kaufmännisch Verantwortliche der Marke sollte für Erlösszenario, Produktrolle, Zielkostengrenze, akzeptable Abwägungen und Freigabepunkt zuständig sein. Der Produktverantwortliche sollte das aktuelle Briefing, Musterkommentare und geschützte Eigenschaften verantworten. Die Teams für E-Commerce, Marktplatz, Lager, Finanzen, Logistik und Kundenservice sollten ihre jeweils vertriebswegspezifischen Angaben verantworten. Wenn für Handels-, Steuer-, Rechts- oder Marktfragen ein externer Berater erforderlich ist, halten Sie diese Abhängigkeit fest, statt anzunehmen, ein früherer Auftrag kläre die Frage bereits.
Diese Zuständigkeitsübersicht macht auch kleinere Marken schneller und nicht langsamer. Sie zeigt dem Werk, welche Frage eine Produktauskunft erfordert, und dem kaufmännisch Verantwortlichen, welche Annahme vor dem Start von Muster- oder Serienfertigung entschieden werden muss. Ein Gespräch zur kundenspezifischen Fertigung von Damenmode (Seite auf Englisch) kann die Produktentwicklung und Fertigung einbeziehen. Die kaufmännischen und marktbezogenen Entscheidungen, die das Ziel bestimmen, verbleiben jedoch beim Käufer.
Verwenden Sie ein kurzes Zielkostenbriefing, mit dem ein Werk arbeiten kann
Das nützlichste Zielkostenbriefing ist knapp genug für Aktualisierungen und konkret genug für Vergleiche. Es sollte aktuellen Modellcode und Überarbeitungsstand, Kategorie, Produktreferenzen oder technische Unterlagen, Zielgruppe und Vertriebskanal, Verkaufspreislage, Rabatt- oder Aktionsszenario, Zielkostengrenze, Mengenmatrix, Größen- und Farbplanung, Stoff- und Verarbeitungsrichtung, Bestandteile, Verzierungen, Etiketten, Verpackung, Zielort, Musterzweck, gewünschte Entscheidung und Freigabeverantwortlichen enthalten.
Fügen Sie anschließend drei Spalten hinzu: bestätigt, vorgeschlagen und offen. Ein bestätigtes Feld könnte die Produktkategorie oder die freigegebene Musterfassung sein. Ein vorgeschlagenes Feld könnte eine alternative Komponente oder Farbstrategie enthalten. Ein offenes Feld könnte die Materialverfügbarkeit, einen Dekorationsnachweis, eine marktspezifische Verpackungsvorgabe oder eine noch festzulegende Mengenaufteilung betreffen. Mit dieser Dokumentation kann das Werk auf das erkennbare Produkt antworten, und die Marke kann entscheiden, ob die Rückmeldung zum tatsächlich geplanten Szenario passt.
Übermitteln Sie kein Ziel ohne Produktkontext, um eine vorläufige Antwort anschließend als verbindliche Zusage zu behandeln. Übermitteln Sie auch kein vollständiges Produktbriefing, während Sie die kaufmännische Grenze verschweigen, die eine Alternative überhaupt interessant machen würde. Der Nutzen der Zielkostenkalkulation liegt im kontrollierten Gespräch zwischen diesen beiden Angaben.
Wann ist eine Zielkostenentscheidung bereit, an Bedingungen geknüpft oder ungeeignet?
Eine Zielkostenentscheidung ist erst dann für den nächsten Schritt bereit, wenn die Marke die Produktversion, das kaufmännische Szenario, die Mengenstruktur, die wichtigsten kostensensiblen Entscheidungen, den Leistungsumfang des Lieferanten und den Entscheidungsträger benennen kann. „Bereit“ kann bedeuten, dass ein Angebot angefragt, ein Musterweg ausgewählt oder eine Alternative geprüft werden kann. Es bedeutet nicht automatisch, dass die Serienproduktion oder eine Werbeaktion starten kann.
Die Entscheidung ist an Bedingungen geknüpft, wenn eine benannte Frage zu Material, Muster, Menge, Etikett, Verpackung, Vertriebskanal, Einstandskosten oder Freigabe offen ist. Die Dokumentation sollte festhalten, was fehlt und wer es klärt. Sie ist ungeeignet, wenn die verfügbaren Informationen das geplante Produkt oder kaufmännische Versprechen nicht stützen. Die passende Reaktion kann ein überarbeitetes Briefing, eine andere Sortimentsstruktur, ein neues Muster, ein neues Vertriebsszenario oder ein Aufschub sein. Es ist hilfreicher, das Problem sichtbar zu machen, als ein Tabellenziel unbedingt als freigegeben darzustellen.
Was sollte ein Käufer Yinshan Fashion zur Prüfung der Zielkostenkalkulation für Bekleidung senden?
Senden Sie aktuelle Modellreferenzen oder technische Unterlagen, Produktkategorie, Zielgruppe, Vertriebskanal, Verkaufspreislage, relevante Annahmen zu Aktionen oder Rabatten, Zielkostengrenze, Produktprioritäten, aktuelle Material- und Verarbeitungsrichtung, Farben, Bestandteile, Etiketten, Verpackung, Zielort, Mengenmatrix, Größenbereich oder Größenverhältnis, Musterzweck, gewünschten Lieferzeitraum und die Entscheidung, die die Marke treffen muss. Kennzeichnen Sie, was feststeht, was sich ändern kann und wer eine Abwägung freigeben kann.
Yinshan Fashion kann diese Angaben nutzen, um kundenspezifisches Design, Stoffrichtung, Passform, Musterentwicklung, Eigenmarkenelemente und Produktionskoordination für das definierte Programm zu besprechen. Tatsächliche Kosten, Mindestbestellmengen, Materialien, Verfügbarkeit, Lieferzeiten, Prüfungen, Fracht, Steuern und kaufmännische Bedingungen sind projektspezifisch und müssen aktuell von den zuständigen Parteien geprüft werden. Der nächste hilfreiche Schritt ist, das Ziel der Marke in ein klares Produkt- und Szenariobriefing zu überführen, statt eine weitere isolierte Zahl zu nennen.
Zielkostenbriefing für Bekleidung: Fragen, Verantwortliche und Freigabebedingungen
| Briefingebene | Zu beantwortende Frage | Verantwortlicher für Nachweise | Nicht voraussetzen |
|---|---|---|---|
| Produktversion | Welches Modell, welcher Überarbeitungsstand, welche Materialrichtung, Verarbeitung, Bestandteile, Etiketten, Verpackung und welcher Musterzweck werden kalkuliert? | Produktverantwortlicher der Marke und Prüfung durch das Werk für das definierte Programm | Dass eine visuelle Referenz, ein früheres Muster oder eine Produktkategorie das aktuelle Kleidungsstück eindeutig beschreibt |
| Kaufmännisches Szenario | Welche Verkaufspreislage, welcher Vertriebskanal, welche Aktions- oder Rabattannahmen und welche Zielgrenze prüft die Marke? | Benannter kaufmännisch Verantwortlicher der Marke | Dass der Listenpreis den tatsächlichen Erlösen entspricht oder ein Vertriebskanal für alle Wege gilt |
| Mengenstruktur | Wie verteilen sich die geplanten Einheiten nach Modell, Farbe, Größe, Material, Etikett oder Verpackungsvariante? | Käufer mit Input des Werks zum angegebenen Fertigungsweg | Dass die Gesamtstückzahl allein den Arbeitsumfang oder die kaufmännische Grundlage beschreibt |
| Rückmeldung des Lieferanten | Was ist im aktuellen Angebot enthalten, ausgeschlossen oder angenommen, und was muss vor einer Bestätigung noch geklärt werden? | Angebotsverantwortlicher des Werks und prüfender Käufer | Dass ein vorläufiger Betrag ein Endpreis oder eine Freigabe zum Produktionsbeginn ist |
| Vertriebskanal- und Einstandskostenangaben | Welche Annahmen zu Versandabwicklung, Zahlung, Marktplatz, Fracht, Zöllen, Lager, Rabatten, Retouren oder Qualität wirken sich auf das Modell der Marke aus? | Marke und gegebenenfalls benannte Dienstleister | Dass ein Fertigungsangebot Kosten oder Prozesse einer anderen Partei umfasst |
| Entscheidungspunkt | Wodurch ist der Weg für das aktuelle Produkt und den kaufmännischen Plan bereit, an Bedingungen geknüpft oder ungeeignet? | Benannter kaufmännischer Verantwortlicher mit Freigabebefugnis | Dass eine ausgefüllte Gesamtsumme in einer Tabelle die Produktion oder eine Werbeaktion freigibt |
Frequently Asked Questions
Was bedeutet Zielkostenkalkulation für Bekleidung?
Die Zielkostenkalkulation für Bekleidung ist ein vom Käufer gesteuerter Planungsprozess, der ein kaufmännisches Szenario mit einem definierten Produktbriefing verbindet. Sie benennt Produktversion, Zielkostengrenze, Mengenstruktur und Annahmen, die ein Werk prüfen muss, bevor ein Angebot verglichen oder eine Produktentscheidung getroffen wird. Sie ist kein allgemeingültiger Fertigungspreis.
Wie sollte eine Marke Zielkosten für Bekleidung berechnen?
Beginnen Sie mit dem vorgesehenen Vertriebskanal und Erlösszenario der Marke und nennen Sie anschließend die Produktkostengrenze, die der kaufmännisch Verantwortliche prüfen möchte. Rabatte, Aktionen, Versandabwicklung, Zahlung, Retouren, Lager, Fracht, Zölle und weitere vertriebswegspezifische Angaben bleiben in der Zuständigkeit der jeweiligen Verantwortlichen. Geben Sie dem Werk ein aktuelles Briefing zu Produkt, Material, Verarbeitung, Menge, Etikett, Verpackung und Muster statt nur einer Zahl.
Sind Zielkosten für Bekleidung dasselbe wie ein Fertigungsangebot?
Nein. Zielkosten sind die vom Käufer festgelegte Planungsgrenze. Ein Fertigungsangebot ist die Antwort eines Lieferanten auf einen bestimmten Umfang zu einem bestimmten Zeitpunkt. Vergleichen Sie beide erst, wenn Produktversion, Material, Verarbeitung, Mengen, enthaltene Arbeiten, Ausschlüsse und offene Fragen sichtbar sind.
Warum können sich Zielkosten nach einem Muster ändern?
Ein Muster kann Annahmen zu Material, Passform, Verarbeitung, Bestandteilen, Verzierungen, Verbrauch, Etiketten, Verpackung oder Mengen hinter einem frühen Szenario klären oder verändern. Dokumentieren Sie die neue Version und fragen Sie, welche kaufmännischen Annahmen davon betroffen sind, statt die erste Schätzung als feste Grundlage für die Serienproduktion zu behandeln.
Kann Yinshan Fashion ein Zielkostenbriefing für Bekleidung prüfen?
Yinshan Fashion kann das definierte kundenspezifische oder als Eigenmarke gefertigte Kleidungsstück, Stoffrichtung, Passform, Muster, Bestandteile, Etiketten, Verpackung, Mengenstruktur und Fragen zur Produktionskoordination besprechen. Die Marke und ihre benannten Dienstleister bleiben für Verkaufspreise, Vertriebskanäle, Margenentscheidungen, Retouren, Fracht, Steuern, Marktplatzregeln und die endgültige kaufmännische Freigabe verantwortlich.